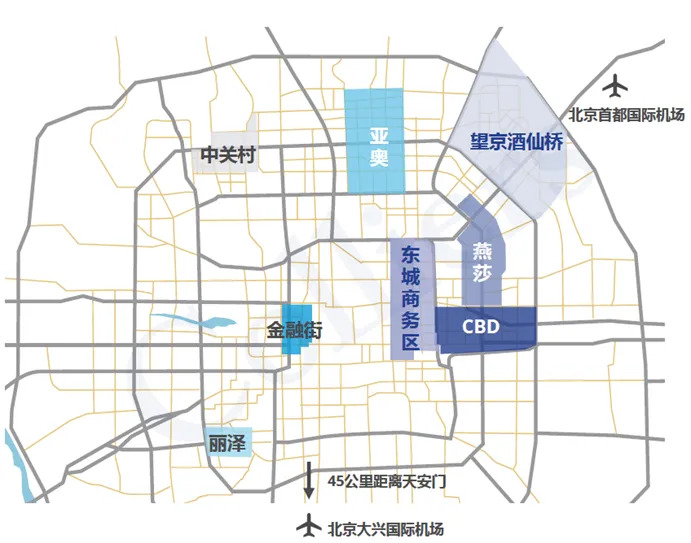
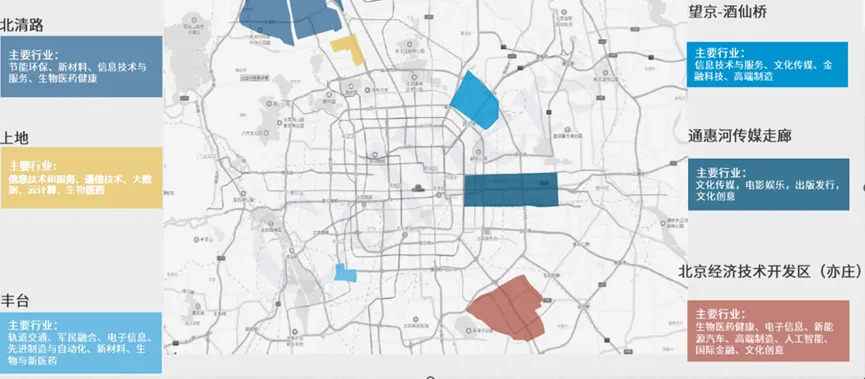
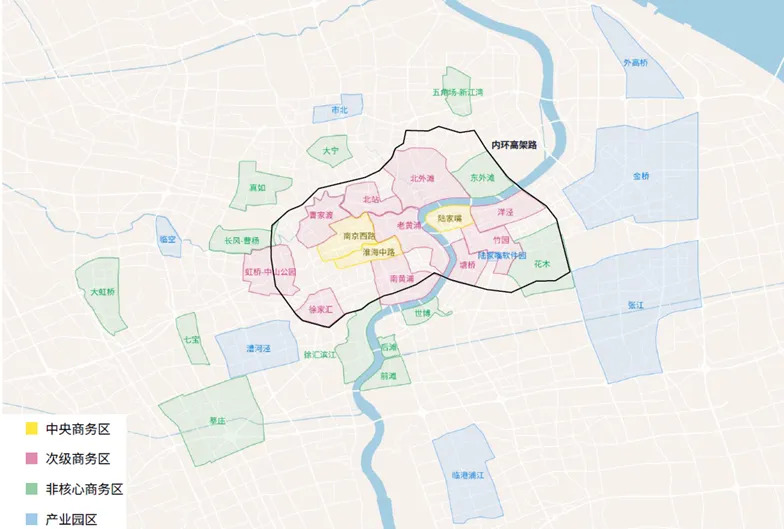
导读 为敏锐地发掘和捕捉核心区域重点关注资产品类的潜在投资机会,鼎一团队定期跟踪、整理与分析相关市场信息,加深对市场趋势的认知,也为基金项目投资提供有力的研判依据。本报告将主要对北京和上海两地2025年上半年写字楼市场、商务园区市场整体情况以及值得关注的大宗交易情况进行跟踪,并对两地未来市场供需情况及变化趋势进行了分析。总体上看,不同区域、不同类型的资产表现各异,而随着资产供需双方预期的不断调整,当前或存在市场结构调整下的交易机会。 获取报告请联系对口业务人员 1. 北京写字楼市场 1.1 北京2025年上半年市场情况 1.1.1 整体情况 截至2025年二季度末,北京全市甲级写字楼存量为1,310.3万平方米,其中超甲级写字楼258.1万平方米;甲级写字楼1,052.2万平方米。 图1:北京商务区分布示意 资料来源:高力国际 2025年二季度,北京甲级写字楼市场延续一季度“总量去化、区域分化”的态势,二季度市场新增供应约8万平方米,季内净吸纳量达到3.2万平方米,连续八个季度实现去化。今年上半年,市场累计去化量为9.4万平方米,略高于去年同期水平。科创浪潮引爆高新技术企业空间扩张,推动中关村上半年净吸纳量突破6万平米,连续的四个季度累计去化总量接近16万平方米,创有历史纪录以来的最快速度。 二季度净有效租金降幅进一步收窄,环比下降2.9%至235.6元/平米/月(7.7元/平米/月),为近三个季度最小租金降幅。当前甲级市场处于新增供需动态平衡阶段。虽然租金降幅在持续收窄,但市场新增需求动能依旧不足。在净吸纳量没有出现明显放量的前提下,租金短期内难以有企稳回升的迹象。 二季度市场平均空置率为20.2%,空置率已经连续七个季度稳定在20%左右水平。虽然2025年市场供应压力较小,但未来需求侧的不确定性依旧较高,下半年市场还将面临企业搬迁整合及回迁至自有物业的压力。因此预计2025年全年的净吸纳量将同比收窄,年末空置率将维持现状水平。 1.1.2 区域市场情况 从子市场看,中关村、亚奥、望京三大科技中心区凭借人才及产业链等优势,成为头部科技企业战略布局的首选,上半年90%的大面积租赁交易落位这些区域,净吸纳量合计占全市的80%。其中,中关村、亚奥市场空置率环比有明显降幅。反观燕莎、CBD、东二环等东部传统区域,上半年净吸纳量均为负值。季内各子市场环比租金均有下调,受来自新兴区域分流和租户降本诉求的压力,除中关村、丽泽外,传统区域租金下行压力依然较大。 1.1.3 租赁客户分类 2025年上半年北京写字楼市场新租需求有所改善,优质楼宇大面积退租减少。上半年全市新租交易总面积同比上涨33%。上半年搬迁交易数量与面积同比双增,随着议价能力的扩大,企业可以用更低的置换成本,调整办公选址布局,实现业务、人才等资源聚合迭代,从而推动了中关村、金融街等产业资源集中且租金成本显著回调的子市场搬迁交易面积同比大幅提升。 从行业看,上半年新租需求的三大主力行业依次是TMT(40%)、金融(20%)和专业服务(12%)。其中,TMT板块除人工智能、大数据和平台互联网等支柱赛道持续释放需求外,游戏类需求占比亦有所提升;金融行业新租活动以同区整合搬迁为主;专业服务业中内资律所和咨询类租户的升级需求持续。从需求面积段看,5,000平方米及以上大面积交易数量呈温和回升的态势。 1.2 未来供应 2025年北京甲级写字楼市场全年新增供应总量约19万平方米,主要集中在中关村和西城区域。未来三年甲级写字楼市场年均供应量62万平方米。 2025年为未来三年新增供应的低点,之后将逐年上涨。预计全市空置率在年内有下行空间,但之后仍将持续面临集中供应带来的去化压力。 2. 北京商务园区市场 2.1 北京商务园区分布及现状 截至2025年二季度末,北京商务园区总存量为1,308.5万平方米。子市场共6个:上地、望京-酒仙桥、通惠河传媒走廊为成熟产业园子市场;丰台、北清路、北京经济开发区(亦庄)为新兴产业园子市场。 图2:北京各商务园区分布 资料来源:高力国际 上半年北京商务园区市场的新增供应量全部集中于一季度,共录得五个新项目共计体量48.2万平方米交付使用。季内净吸纳量录得9.5万平方米,市场新租需求延续回暖态势且呈现多元化。 二季度受到新增供应影响,导致市场空置率继续走高,租金下行趋势持续。市场净有效租金环比下降3.4%至107.3元/平米/月(3.5元/平米/天)。空置率环比微升0.6%至24.8%。大部分子市场租金出现不同程度的下调,对于存量租户的价格竞争愈发激烈。在类办公属性产品租金加速下调的推动下,北清路、酒仙桥、亦庄等核心区域的空置率有所下降。 从成交行业来看,市场新租需求排名前三的行业是:医药及生命科学(49%)、工业品制造业(28%)、TMT(12%)。在租金下行的刺激下,TMT和文体娱乐等行业的搬迁需求加速释放,其中来自多个区域的文体娱乐租户换迁集聚至电子城区域成为一大亮点。此外,以汽车及配件为代表的消费品制造也体现产业集聚效应,小米、奔驰等龙头企业带动多个上下游企业落位亦庄经开区。上半年全市累计净吸纳量达25.7万平方米,同比增长216%,为2022年以来的同期峰值。在新型制造园区集中交付及芯片、半导体产业发展带动下,医药健康与工业品制造合计占据新增需求近80%,成为租赁市场主引擎。 2.2 未来供应及发展 2025年北京商务园区新增供应将在下半年集中入市,预计全年供应量为105万平方米。2025年至2027年,北京商务园区市场的新增供应量将达到230万平方米,年均新增供应77万平方米,主要集中在北清路、望京-酒仙桥和上地市场。 3. 北京大宗交易市场 根据市场数据,2025年上半年北京总计大宗交易17宗,总交易金额96.81亿,其中办公及综合体共5宗,总交易金额25.58亿;商务园区及工业共3宗,总交易金额12.16亿;零售商业共4宗,总交易金额25.65亿;酒店及公寓类5宗,总交易金额33.42亿。 考察具体交易数据,2025年上半年北京办公及综合体类资产交易共计5宗,占总交易数量约29%;成交金额共计25.58亿,占总成交金额的26.4%。商务园区/工业类交易3宗,占比为18%,成交金额12.16亿,占比为12.6%。办公类资产交易金额占总大宗交易金额的39%,作为主力交易品类的占比明显下降,多为自用需求。其次,酒店及公寓类资产的交易保持活跃,上半年成交5宗,占比同为29%,成交金额33.42亿,占比为34.5%,成交额已超过办公及综合体品类升至第一。零售商业类交易4宗,占比为24%,成交金额25.65亿,占比为26.5%。 从投资者类型来看,上半年境内投资人为市场主力买家,其交易宗数达到9宗,占总交易宗数53%;交易金额42.24亿,占总交易金额43.6%。自用型企业持续活跃,上半年自用型买家交易5宗,占比30%,交易金额25.06亿,占总交易金额25.9%。境外投资人录得3宗核心资产成交,总交易金额29.51亿,占比30.5%。 随着市场价格持续下调,核心区优质资产交易加速。地产基金热度回升,涉及外资基金收购零售物业资产包、内资基金投资长租公寓等。从品类来看,政策导向属性的长租公寓资产持续受到投资者的青睐,在响应租购并举、区域功能优化等政策的同时,还具备发行公募REIT退出的预期。 另外,上半年公募REIT上市重新活跃,加上扩募机制推进、资产入池标准优化、项目类型拓展等积极信号释放,使得零售物业、仓储物流、新型制造园区、长租公寓、数据中心等相关资产类型备受投资者关注,已上市公募REIT回报率和价格表现也成为大宗交易锚定的标尺。短期内资本化率仍将维持高位,但融资环境的改善有望推升下半年交易活跃度。 4. 上海写字楼市场 4.1 上海2025年上半年市场情况 4.1.1 整体情况 截至2025年二季度末,上海甲级写字楼存量2,012万平方米,其中中央商务区504万平方米,次级商务区768万平方米,非核心商务区740万平方米。 图3:上海写字楼市场版图 资料来源:Savills 上半年上海甲级写字楼新增供应38万平方米,净吸纳量7.5万平方米,同比下降85%。其中,二季度新增供应18.4万平方米,净吸纳量2.4万平方米。二季度末的市场净有效租金为164.7元/平米/月(5.4元/平米/天),环比下降15.3%;平均空置率23.7%,同比上升1.4%。 4.1.2 区域市场情况 由于供应持续施压,整体市场仍面临新增需求不足和空置率上行的挑战,各子市场租金均呈现出不同程度的下滑。二季度中央商务区平均净有效租金为228.8元/平米/月,环比下降6.6%,空置率环比上升1.6%至18.2%;次级商务区平均租金164.7元/平米/月,环比下降4.2%,空置率22.6%;非核心商务区平均租金122元/平米/月,环比下降4.6%,空置率28.7%。 4.1.3 租赁客户分类 租赁成交方面,上半年金融业以22%的占比继续领跑市场,主要受到基金和非银金融机构的推动;消费品制造业位居第二,占比17%,主要来自快消品和家居类企业的扩张需求;TMT位列第三,占比达16%,跨境电商和互联网平台公司的扩张成为其主要驱动力;专业服务业排名第四,占比10%,主要来自法律和传媒类企业的搬迁扩张需求。此外,第三方办公运营回归前五,占比达6%,反映出在市场环境调整背景下,部分业主开始倾向合作运营模式以提升物业吸引力。 区位表现来看,花木活跃度提升至第一位,主要来自陆家嘴等核心地段的外溢需求以及张江等产业园区内企业的升级搬迁需求,并以消费品制造业和金融行业尤为活跃;虹桥受益于跨境电商行业的扩张,跃升至第二位;真如保持第三,以中小型企业的搬迁需求为主;人民广场提升至第四位,受益于部分医美机构和酒店集团的入驻需求;北外滩位列第五,主要来自TMT和金融行业的驱动。 4.2 未来供应 2025-2027年上海写字楼市场预计年均新增供应超过110万平方米,共计约有330万平方米新增供应入市。2025年全市场仍呈现放量供应,规模将达到155万平方米,下半年会有百万量级新增供应入市,其中60%的面积位于非核心商务区。从商务区层级来看,未来3年内中央商务区新增供应相对有限,次级商务区新增供应逐年减少,非核心商务区新增供应量长期处于高位。 5. 上海商务园区市场 5.1 上海商务园区分布及现状 上海目前拥有张江、漕河泾、杨浦、金桥、临港浦江、临空、市北、陆家嘴软件园、周浦康桥、御桥、长风共11个商务园区板块。 图4:上海各商务园区分布 资料来源:戴德梁行 截至2025年二季度末,上海商务园区市场存量1465.3万平方米,其中张江占比最高为31%,漕河泾、金桥、临港浦江占比在10%-20%,其他区域均在10%以下。 供应方面,上半年市场新增供应63.1万平方米。二季度内共有3个新项目入市,共计22.4万平方米,主要集中在张江和金桥板块。 需求方面,上半年市场净吸纳量为5.3万平方米,仅占去年全年的16%。其中二季度,市场净吸纳量为12.1万平方米,录得正净吸纳量的子市场占一半。就行业而言,TMT企业依旧是租赁需求最为活跃的行业,租赁成交面积占比38%。其次,生命科学行业租赁占比有所提升(13%)。此外,汽车制造和消费品制造行业的租赁表现活跃,如江淮汽车在金桥设立设计研发中心以及快销品、纺织与美妆企业的搬迁。 受新增供应和租户变动的影响,大多数子市场租金继续下探,二季度市场平均租金为134.2元/平米/月( 4.1元/平米/天),环比下跌2.2%;全市平均空置率升至31.24%,环比上涨0.3%。对比各子市场表现,漕河泾与张江的租赁需求保持活跃态势,分别占比45%和29%。漕河泾主要受到汽车制造、TMT与消费品制造业租户的搬迁需求的推动,而张江则持续吸引TMT和工业品制造业与生物医药等领域的企业入驻。整体而言,各子市场的租赁需求显示出温和回升的趋势,但去化水平仍然偏低。考虑到全年供应压力,租金优惠和租金补贴政策依然是吸引租户的主要手段,仍然处于“以价换量”的阶段。 5.2 未来供应及发展 2025年至2027年上海商务园区市场将有年均接近75万平方米的供应陆续入市,共计约223万平方米新增面积,其中张江和金桥板块占比超过一半。2025年为上海商务园区市场的供应高峰,预计下半年仍将有百万量级的新增供应,将对租金和出租率带来持续挑战。 6. 上海大宗交易市场 根据市场数据,2025年上半年上海大宗交易共54宗,总成交金额321.21亿,其中办公及综合体交易共18宗,总交易金额185.19亿;商务园区及工业交易共9宗,总交易金额21.13亿;零售商业交易14宗,总交易金额45.62亿元;酒店/公寓交易共13宗,总交易金额69.26亿。 考察具体交易数据,2025年上半年上海办公及综合体类在总成交金额及交易宗数的占比均为最大,其总交易金额185.19亿,占总成交金额比例57.7%;交易宗数18宗,占总交易宗数比例33.3%,核心区域的办公资产持续受到追捧,绝大多数成交集中在上海内环内,充分反映出市场对优质办公物业稳定价值和长期潜力的认可。商务园区/工业类交易宗数9宗,占比为16.7%,总成交金额21.13亿,占比为6.6%。办公类资产的交易金额占总大宗交易金额的64.3%,仍占据绝对主导地位。而酒店及公寓类受关注度持续提高,上半年交易综数13宗,占比24.1%,总交易金额69.26亿,占比21.6%,展现出强劲的发展动能,内资机构和私人买家持续加大布局力度。零售商业类上半年交易14宗,占比25.9%,总交易金额45.62亿,占比14.2%,其中中小规模的街铺类商业项目备受瞩目,这一趋势既反映了投资者对商业资产长期价值的认可,也显示出市场对灵活型商业资产的偏好正在形成。 从投资者类型来看,2025年上半年上海境内投资人成为绝对主力,交易宗数36宗,占总交易宗数66.7%,交易金额258.03亿,占总交易金额80.3%。其次,企业自用买家持续活跃,其交易宗数16宗,占比29.6%;交易金额达59.02亿,占比18.4%。内资机构重点布局核心办公楼、长租公寓及零售物业。另外,企业买家逾七成交易额为投资属性,多偏好长租公寓、厂房等新经济板块及酒店资产。同时,单体成交规模持续缩小,表明市场加强对中小体量资产的配置偏好。而资产回归核心区域已成为市场趋势,核心区域优质资产将继续保持其不可替代的投资价值,成为各类资本配置的基石。 上半年上海大宗投资市场呈现量价调整与结构分化并存的特征。交易规模虽同比下滑,但细分赛道亮点频现:消费企稳带动多类型买家布局零售物业;核心区位办公楼资产仍然备受投资人关注;长租公寓则在机构买家的助推下成为市场的增长点。 7. 结论 本次研究报告主要考察2025年上半年北京和上海的写字楼、商务园区以及大宗交易市场,对于两地市场的整体对比总结与未来投资建议如下: 1)2025年上半年北京、上海两地甲级写字楼新增供应差异明显,但差距有所收窄,其中北京新增供应有限仅为8万平方米;上海新增供应38万平方米。从净吸纳量来看,北京市场受益于TMT新租需求回暖,上半年净吸纳量为9.4万平方米;而上海市场由于新租和扩租需求有限,上半年净吸纳量锐减至7.5万平方米。随着下半年新增供应集中入市,短期内将增加市场竞争,但也为租户提供更多的选择空间; 2)租金方面,北京甲级写字楼市场平均租金及空置率表现均优于上海。北京甲级写字楼的平均租金为7.7元/平米/天,而上海市场的平均租金为5.4元/平米/天。北京甲级写字楼的平均空置率20.2%,上海平均空置率23.7%。相比而言,北京甲级写字楼市场租金降幅较小,但由于近年办公需求持续减弱,迫使业主长期维持“以价换量”策略,导致两地写字楼租金及空置率表现未见回暖; 3)未来供应方面,上海甲级写字楼的未来供应量远超北京。北京市场在2025~2027年将迎来一波市场供应小高峰,合计有185万平方米供应入市,年均超60万平方米。而上海市场在未来三年内将有330万平方米新增供应,年均超过110万平方米,仍面临放量供应带来的长期去化压力; 4)对比两地商务园区市场,北京市场预计2025~2027年将迎来近230万平方米的供应高峰,而上海将迎来超过220万平方米的放量供应。两地大量园区供给集中释放叠加新增需求乏力,将继续推高空置率并挤压租金空间。另外,上海商务园区租金水平略高于北京而空置率表现则略差,在专精特新技术持续演进的背景下,存在产业动能调整带来的租赁回暖预期; 5)大宗交易方面,2025年上半年上海54宗,北京17宗。从总交易金额来看,上半年上海大宗交易总额321.21亿,北京96.81亿,约为上海交易额的30%,金额差距显著。上海市场的交易活跃性和物业流动性仍优于北京市场,私人企业在上海购置自用加投资属性资产的需求持续不断。同时,外资基金抛售及司法处置为不少优质资产带来折价交易机会; 6)从投资者类型来看,内资投资人在两地市场成交额占比均超过40%,在上海更是占据绝对主力地位。外资投资人受地缘政治及市场变化影响,在两地市场仍保持谨慎态度,尤其在上海市场几乎没有大额新增投放。而自用型买家在两地市场持续活跃,在下行周期不断购入高性价比资产; 7)从资产品类来看,办公楼及综合体是最主流的交易品类,以内资买家自用加投资需求为主。同时,受益于公募REITs品类的不断扩容,零售商业、长租公寓以及酒店类资产也持续受到投资人青睐,且成交金额及热度持续攀升; 8)展望下半年,尽管部分投资者依旧保持观望态度,但市场中定价更为理性、来源于压力型业主的资产开始逐步增多,使得交易双方在价格预期及租金判断方面的分歧逐渐减小,从而孕育出市场结构调整下的投资机会。核心地段办公楼资产仍将吸引避险资金,同时,不良资产加速处置将为价值投资创造机遇,市场活跃度有望回升。当前租赁市场竞争愈发激烈,新增供应不减导致空置率始终维持在历史高位,促使业主不断提升项目空间品质与增值服务,以把握租户、维持出租率,这种态势预计在中期内仍将延续。